

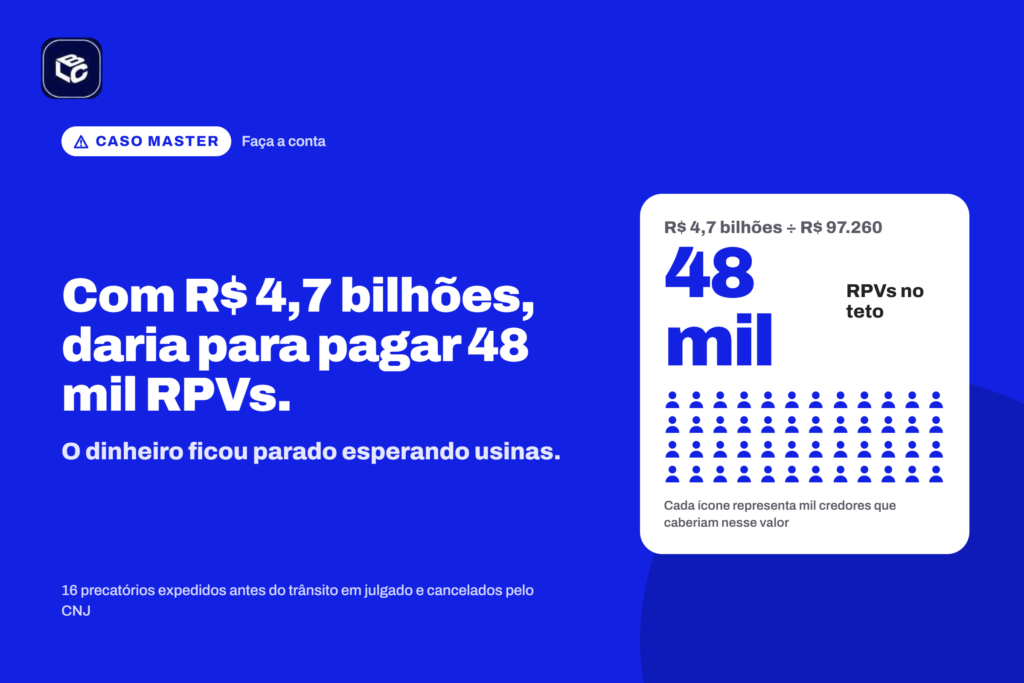
Faça a conta comigo.
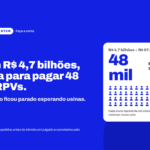
O teto de uma RPV federal em 2026 é de R$ 97.260. Divida por esse valor os R$ 4,7 bilhões dos 16 precatórios que o Conselho Nacional de Justiça mandou cancelar no TRF1. O resultado passa de 48 mil.
Seriam 48 mil aposentados, pensionistas e servidores recebendo o teto da RPV. Em vez disso, esse dinheiro ficou separado em contas judiciais por quase três anos, reservado para precatórios que nunca deveriam ter sido expedidos.
O que aconteceu, sem rodeio
Em 23 de setembro de 2026, o corregedor nacional de Justiça, ministro Benedito Gonçalves, determinou o cancelamento de 16 precatórios do TRF1 emitidos para usinas do setor sucroalcooleiro. Segundo a Agência Brasil, essas usinas haviam negociado os créditos com o Banco Master.
O motivo do cancelamento é simples e grave: os precatórios foram expedidos sem o trânsito em julgado. Ou seja, antes de a dívida da União existir de forma definitiva.
O valor estava retido desde dezembro de 2023. O próprio CNJ já havia mandado cancelar títulos assim. Mais de um ano depois, nada tinha mudado.
A regra que vale para você não valeu para eles
Todo credor comum conhece o roteiro. Você ganha a ação e espera todos os recursos. Depois, espera o cálculo. Se a União discordar, espera de novo. Só quando não cabe mais nenhum recurso é que o seu precatório nasce.
Ninguém adianta essa etapa porque você está doente. Ninguém pula o cálculo porque você tem uma dívida no banco. A lei é dura e, para o credor comum, ela é cumprida à risca.
Nos 16 precatórios cancelados, essa regra simplesmente não foi aplicada. O título nasceu antes da hora, e bilhões foram reservados enquanto a decisão ainda podia mudar.
Isso não é um detalhe técnico. É a quebra da principal garantia do sistema.
Um mês inteiro de RPVs cabe nesses 16 títulos
Para entender o tamanho da distorção, compare com o pagamento mensal da Justiça Federal.
Em agosto de 2026, o Conselho da Justiça Federal liberou R$ 3,3 bilhões para pagar as RPVs autuadas em julho. Esse dinheiro atendeu mais de 280 mil beneficiários em todo o país.
Os 16 precatórios cancelados somavam R$ 4,7 bilhões. É mais do que um mês inteiro de RPVs pagas a 280 mil pessoas.
De um lado, centenas de milhares de credores. Do outro, um punhado de títulos que não cumpriam a primeira exigência da Constituição.
O contrato de R$ 427 milhões
Há ainda um elemento que torna o caso mais difícil de engolir.
A Polícia Federal encontrou no celular de Daniel Vorcaro, ex-controlador do Master, um contrato de R$ 427 milhões entre o banco e o escritório da esposa de um desembargador do TRF1. Segundo reportagem do Metrópoles, citada pela Agência Brasil, o pagamento dependeria do sucesso das ações do setor sucroalcooleiro.
O escritório afirma que o contrato é formal, que não recebeu nenhum valor e que os honorários previstos eram de 5%. O desembargador diz que vai colaborar com as investigações. Ninguém foi condenado, e as apurações continuam.
Mas a pergunta do credor comum é legítima: quantos advogados de aposentados têm um contrato de R$ 427 milhões para fazer um processo andar?
A correção chegou depois do escândalo
Seria injusto dizer que ninguém reagiu. A AGU pediu o cancelamento. A Corregedoria Nacional agiu. Ministros do Supremo cobraram providências em público.
Gilmar Mendes propôs proibir a expedição de precatórios antes do trânsito em julgado e pediu uma correição extraordinária no TRF1. Flávio Dino pediu o levantamento de todos os precatórios pagos de forma irregular nos últimos anos.
O problema é o momento. Proibir o que a Constituição já proíbe, depois de anos, mostra que o controle não foi preventivo. Ele foi provocado.
Para o credor comum, o recado é amargo: as regras funcionam rápido contra quem espera e devagar contra quem passa na frente.
E quem vai pagar a conta da desconfiança?
Aqui está a parte que quase ninguém está dizendo.
Depois do escândalo, CNJ e Banco Central propuseram regras mais rígidas para a venda de precatórios: escritura pública em cartório, registro eletrônico e uma central nacional de titularidade. A intenção é boa. Rastrear quem é dono de cada crédito dificulta fraudes.
Só que a burocracia nova não vai pesar sobre as usinas. Vai pesar sobre o aposentado que precisa vender um precatório para pagar uma cirurgia, sobre a pensionista com dívida no cartão, sobre o herdeiro que já esperou anos.
Quem nunca teve problema nenhum com a lei pode acabar pagando mais caro pela falha de controle de outros.
O seu precatório corre risco?
Se ele foi expedido depois do trânsito em julgado, não.
Os cancelamentos atingiram títulos que nasceram antes da hora. O crédito que cumpriu todas as etapas é exatamente o contrário disso, e é o mais sólido do mercado.
Para ter certeza, consulte a sua requisição pelo CPF no site do TRF e confirme com o seu advogado que o processo já não admite recurso.
O que fazer enquanto a Justiça se corrige
A indignação é justa, mas não paga contas. Se você está esperando há anos e precisa do dinheiro agora, existe um caminho legal que não depende de atalho nenhum: vender o seu crédito por cessão de direitos.
Você não fura a ordem de ninguém. Apenas transfere o direito de receber para uma empresa, que passa a esperar no seu lugar.
O LCbank faz isso com uma regra clara: só compra créditos federais com trânsito em julgado ou já na fase de cálculo. É exatamente a etapa que foi ignorada nos títulos cancelados.
Somos uma empresa de Brasília, fundada em 2021, que nasceu dentro da advocacia. A operação é feita pelo LCBANK FIDC-NP, registrado na CVM (Ato Declaratório nº 19.412/2021), e o pagamento sai via Pix em até 24 horas depois da formalização.
Você cumpriu cada etapa. Descubra quanto vale o seu precatório hoje, com análise gratuita e proposta rápida